Для сотрудников аккредитованных IT-компаний
Лицензия ЦБ № 1481
Программа рассчитана на сотрудников IT-компаний, у которых есть государственная аккредитация. Проверяются работодатель, уровень зарплаты заёмщика и регион: условия по минимальному доходу различаются для разных территорий, а ограничения по Москве и Петербургу вводились отдельно. Требования пересматривались — сверяйте их на дату заявки.
Льготная ставка привязана к работе в отрасли. При увольнении даётся время на трудоустройство в другую аккредитованную компанию; если не уложиться, ставка вырастет до рыночной. Купить по программе можно жильё на первичном рынке или построить дом.
Программа имеет смысл, если вы работаете в аккредитованной компании и планируете остаться в отрасли на ближайшие годы.
Условия по программе во многом едины, но банки отличаются подходом к проверке заёмщика и дополнительным требованиям.
Если банк обещает льготную ставку, но настаивает на дорогой страховке жизни или допуслугах, посчитайте итоговую переплату: выгода от низкой ставки может исчезнуть.
| Организация и продукт | Ставка | Сумма | Первый взнос |
|---|---|---|---|
 IT-ипотека Сбербанк | от 6 % | до 18 млн ₽ | от 20,1 % |
 IT-ипотека ДОМ.РФ Банк | от 6 % | до 18 млн ₽ | от 20,1 % |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
IT-ипотека выгодна тем, кто работает в аккредитованной компании, получает зарплату не ниже требуемого уровня и покупает жильё на первичном рынке или строит дом. Условия менялись, поэтому проверяйте их на дату заявки и закладывайте запас на случай смены работы.
Для жителей Миасса лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Челябинской области. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.
По ипотеке в каталоге 15 предложений, минимальная ставка от 5,89 процента годовых, но это нижняя граница, и итоговая ставка зависит от клиента и программы. В Миассе доступна семейная ипотека для семей с детьми на новостройки и строительство дома. Сравнивать ставки и условия стоит в нескольких банках сразу, тем более что в каталоге много вариантов.
В каталоге для города нет ни сельской, ни дальневосточной программы: сельская рассчитана на малые города до 30 тысяч жителей, а в Миассе около 152 тысяч. Страхование залога при ипотеке обязательно, а страхование жизни добровольно, но без него банк может поднять ставку, поэтому полис лучше сравнить заранее. Полную стоимость ипотеки видно в рамке договора, и её стоит сравнивать между банками.
Ипотечную сделку лучше обсуждать в отделении банка: в городе их восемь, у Сбербанка пять, у ВТБ три. Полис можно купить у любой страховой, аккредитованной банком, а в Миассе работают 24 страховых офиса, из них у Астро-Волги четыре. Разница с Москвой здесь два часа, так что часы работы офисов лучше уточнять по местному времени. Соседний Златоуст в 31 километре и Чебаркуль в 19 километрах тоже дают возможность сравнить отделения банков, если в Миассе выбор кажется узким.
Миасс: 24 отделения 12 банков. Больше всего точек: Сбербанк — 5, Челябинвестбанк — 5, ВТБ — 3. Самая высокая оценка посетителей — проспект Автозаводцев, 61Б (Альфа-Банк): ★ 4,9 по 213 отзывам. По выходным открыты 1 из 24, до позднего вечера или круглосуточно работают 2.
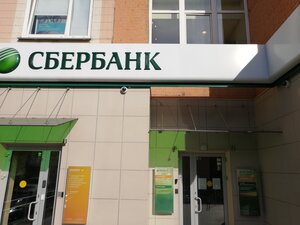


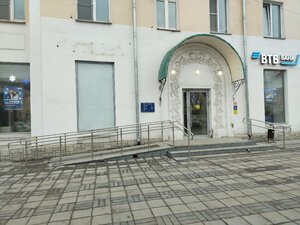

Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
Представлено в городе восемь банков, и отделений всего 24. Сбербанк и Челябинвестбанк держат по пять офисов, у ВТБ их три, у Совкомбанка и Челиндбанка по два, а Альфа-Банк, Банк ПСБ и Россельхозбанк имеют по одному. Все отделения расположены на шести улицах: проспекте Автозаводцев, улицах Лихачёва и Романенко, проспекте Октября, Пролетарской и Городской улицах. Для города около 152 тысяч жителей это заметный набор.
Лучше всех оценено отделение Альфа-Банка на проспекте Автозаводцев, 61Б: рейтинг 4,9 по 213 отзывам, работает с понедельника по пятницу с 10:00 до 19:00. Круглосуточных отделений в городе нет, но один офис работает и в выходные. Банкоматов больше, чем отделений: их 117, и 12 из них работают круглосуточно. Для обычных операций этого хватает, а сложные вопросы по счёту лучше решать в будни, когда отделения открыты.
В городе доступны УБРиР и Банк Синара. Из банков каталога отделений в Миассе нет у Т-Банка, Газпромбанка, Райффайзенбанка и ОТП Банка, поэтому для визита в офис придётся ехать в соседний город. Ближе всего Чебаркуль в 19 километрах, где 11 отделений, и Златоуст в 31 километре с 32 отделениями; Челябинск, самый крупный по числу офисов рядом, находится в 83 километрах. Время в городе отличается от московского на два часа, поэтому график банков стоит сверять с местным.
Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.
По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.
Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.
По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.